Mirada ampliada de la matriz energética en el marco de la transición: El rol de los hidrocarburos en Colombia para garantizar la seguridad energética y la asequibilidad

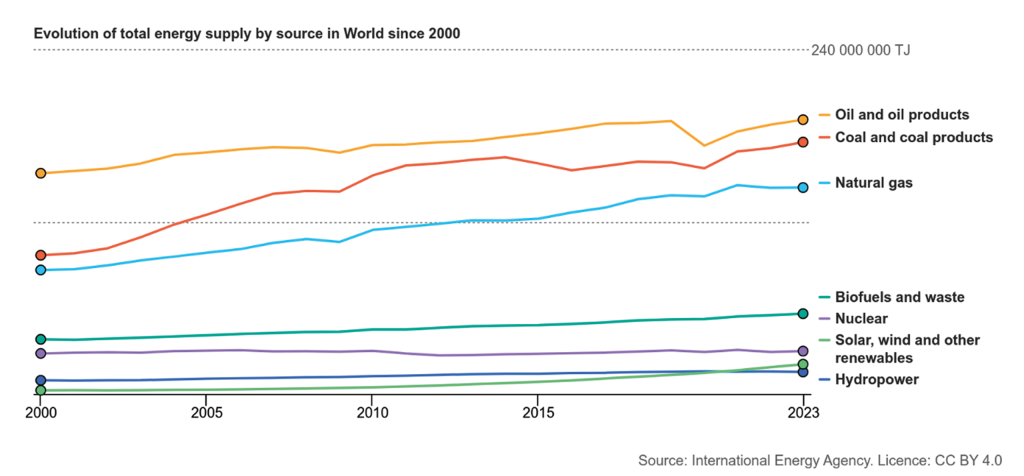
A nivel mundial, la matriz primaria continúa dominada por los hidrocarburos. Según la Agencia Internacional de Energía (AIE), en 2023 el petróleo y sus derivados aportaron el 30,2% del suministro, el carbón el 27,8% y el gas natural el 22,7%. En Colombia, la dependencia es mayor: el petróleo, sus derivados y el gas superan el 60% del suministro, y el agua tiene una relevancia distintiva en la generación eléctrica.
Este contexto, junto con el crecimiento proyectado de la demanda, la reducción de reservas y la creciente dependencia de importaciones de gas y combustibles derivados, plantea un reto central: ¿cómo asegurar el abastecimiento y precios razonables mientras se cumplen los compromisos del Acuerdo de París?.
Para resolver esta pregunta, reviso aquí tendencias globales y nacionales, contrasto demanda con reservas y producción, y analizo la necesidad de reactivar la fracturación hidráulica en yacimientos no convencionales y de reanudar contratos de exploración y producción (E&P). Lo anterior con el fin de equilibrar los tres pilares del trilema energético del Consejo Mundial de Energía: seguridad energética, asequibilidad y sostenibilidad.
Evolución de la matriz energética, compromisos multilaterales y tendencias de la transición
La gráfica de la AIE presenta la evolución de la matriz energética. Con corte al 2023, el suministro de energía primaria provenía del petróleo y los combustibles derivados en un 30,2%, seguido por el carbón con 27,8% y el gas natural con el 22,7%. El consumo de estos tres energéticos ha tenido una tendencia creciente y constante desde el año 2000.
En 2015 se consolidaron dos hitos a nivel multilateral frente al cambio climático y la evolución de la matriz energética: 1) el Acuerdo de París, que insta a mantener el aumento de temperatura por debajo de 2 °C, idealmente 1,5 °C, mediante compromisos de reducción de emisiones (las contribuciones nacionales determinadas, NDC); y 2) la Agenda 2030, cuyo Objetivo 7 busca garantizar energía asequible, segura y sostenible.
Esta visión converge con el trilema energético: garantizar seguridad del suministro (autosuficiencia y menor dependencia de importaciones), asegurar asequibilidad (cobertura y precios razonables) y avanzar en sostenibilidad (descarbonización).
La hoja de ruta Net Zero by 2050 de la AIE propone cinco pilares:
- Inversión en eficiencia energética y cambio de comportamiento para reducir el consumo.
- Electrificación con renovables (hidráulica, solar, eólica, biomasa, geotermia) apoyadas por almacenamiento.
- Expansión del hidrógeno de bajo carbono en la industria y su mezcla en redes de gas.
- Mayor uso de bioenergía moderna (biomasa para electricidad, biocombustibles, biogás/biometano).
- Captura, utilización y almacenamiento de carbono (CCUS).
La AIE subraya, además, que el sector de petróleo y gas puede reducir emisiones electrificando operaciones con renovables e incorporando CCUS.
Daniel Yergin advierte que el problema del cambio climático es global, pero la respuesta de cada país debe corresponder a su situación particular. En el proceso de transición energética, “países en vía de desarrollo enfrentarán dificultades para encontrar un balance entre las bajas emisiones de carbono y la necesidad de soluciones energéticas de bajo casto para promover el crecimiento económico”. El propio Acuerdo de París, en su artículo 4, reconoce esfuerzos diferenciados de los países en desarrollo que, con el tiempo, deberían ampliar sus metas de mitigación según sus circunstancias.
La transición energética en Colombia en medio de la pérdida de autosuficiencia de los principales energéticos
La matriz primaria de Colombia difiere de la mundial. El petróleo y sus derivados representan el 41,3% (frente al 30,2% global) y el gas natural el 21,4%. El agua aporta el 10,1% (muy por encima del 2,4% global).
La demanda energética a 2050 —según la Unidad de Planeación Minero-Energética (UPME)— crecerá, impulsada principalmente por el transporte (cerca de la mitad del consumo) y la industria. Esta presión contrasta con la realidad de las reservas y producción de los energéticos que sostienen más del 60% del suministro de energía en Colombia.
La Agencia Nacional de Hidrocarburos (ANH) confirma una declinación en las reservas de gas natural en el país, evidenciando a 2024 reservas probadas (1P) por 2.064 Gpc, por debajo de los 5,9 años de autosuficiencia.
Según las proyecciones de la UPME, el desabastecimiento de gas natural comenzaría en 2027, aun con las importaciones de gas a través de la planta de regasificación de SPEC.
En materia de petróleo y combustibles derivados, la ANH resalta que las reservas probadas (1P) se han mantenido estables con un factor R/P de 7,2 años de autosuficiencia.
La UPME proyecta que la gasolina corriente enfrentará el mayor déficit relativo, seguida por el diésel y el jet, incluso considerando la capacidad refinadora local (la barra verde de las gráficas Fuente: UPME corresponde a las importaciones proyectadas para cubrir la demanda).
Daniel Yergin señala que, hasta ahora, la transición energética se encuentra en una fase de agregación de energéticos, en el sentido de que las tecnologías renovables han continuado creciendo “pero lo hacían sobre la base de la energía convencional, que también estaba creciendo”.
La demanda energética a 2050 —según la Unidad de Planeación Minero-Energética (UPME)— crecerá, impulsada principalmente por el transporte (cerca de la mitad del consumo) y la industria. Esta presión contrasta con la realidad de las reservas y producción de los energéticos que sostienen más del 60% del suministro de energía en Colombia.
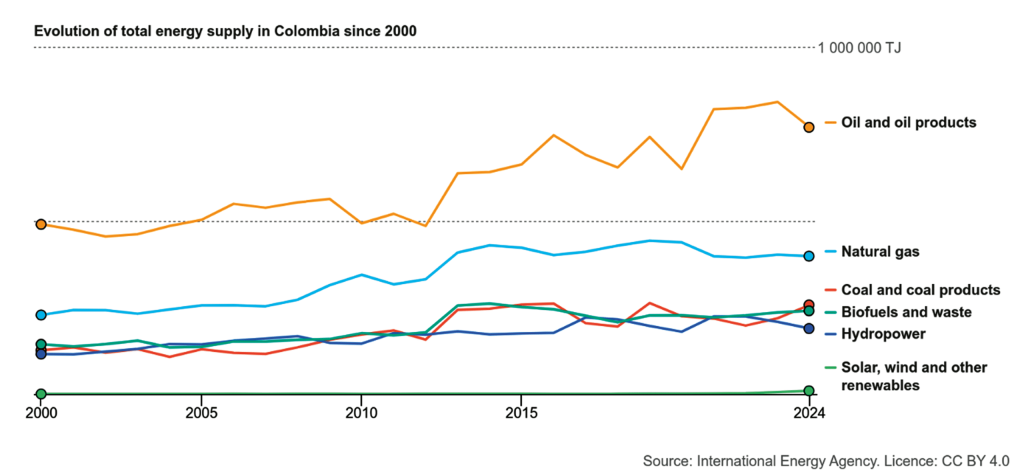
En el caso colombiano, la base de la matriz la conforman el gas natural, el petróleo y sus combustibles derivados. El suministro de estos últimos está en declinación, lo que genera preocupaciones sobre el incremento en los precios de la energía (asequibilidad) y sobre la suficiencia energética, en el escenario más preocupante.
Ver más gráficos en versión pdf
Una de las decisiones políticas más determinantes para restablecer la asequibilidad y la suficiencia energética en el mediano plazo es el incremento de reservas y producción a partir de yacimientos no convencionales mediante la técnica de fracturación hidráulica.
Una de las decisiones políticas más determinantes para restablecer la asequibilidad y la suficiencia energética en el mediano plazo es el incremento de reservas y producción a partir de yacimientos no convencionales mediante la técnica de fracturación hidráulica.
Los Proyectos Piloto de Investigación Integral (PPII) en el Valle Medio del Magdalena estimaron un potencial superior a tres veces las reservas 1P de crudo y 12 veces las de gas en esa cuenca; y, considerando cinco cuencas prospectivas, más de cuatro veces las reservas 1P de petróleo y 53 veces las de gas del país. Se proyecta un desarrollo entre 7 y 10 años, consistente con los tiempos de maduración de la industria. En términos sencillos, esta alternativa representa recuperar la suficiencia energética y la asequibilidad.
Los Decretos 3004 de 2013 y 328 de 2020, que habilitan la exploración y producción a partir de yacimientos no convencionales mediante fracturación hidráulica, permanecen vigentes. Adicionalmente, el Proyecto Legislativo 150 de 2024, que pretendía prohibir “la utilización de la técnica de fracturamiento hidráulico”, no trascendió a ser ley. En consecuencia, retomar esta alternativa depende de una decisión política que reconozca los beneficios de integrar el estado del arte “tecnologías avanzadas para optimizar la extracción de hidrocarburos no convencionales y reducir impactos ambientales”, como menciona Juan Benavides en su ‘ABC del fracking’, garantizando la asequibilidad y la seguridad energética.
Adicionalmente, la ANH, que hasta 2021 realizaba rondas periódicas de asignación de bloques bajo la modalidad de Proceso Permanente de Asignación de Áreas, ha suspendido toda nueva suscripción de contratos. En la última adjudicación, llamada Ronda Colombia 2021, la ANH suscribió 30 contratos para 30 áreas de exploración y producción. La moratoria de facto en la adjudicación de nuevos contratos de E&P es otra decisión que desbalancea la seguridad energética y la asequibilidad, y que solo requiere de voluntad política para recuperar la senda del autoabastecimiento.
Mientras la transición energética progresa, los hidrocarburos continúan siendo el sostén del suministro global y, con mayor intensidad, del colombiano. En el país la demanda tendrá una tendencia creciente, pero las reservas probadas de gas natural y petróleo presentan un escenario de riesgo de desabastecimiento. Además, la UPME proyecta dependencia de importaciones de combustibles —crítica en gasolina— y de gas natural. Esta realidad presenta un desbalance frente a dos pilares del trilema energético: seguridad energética y asequibilidad.
En consecuencia, la política pública debe evitar una transición desbalanceada y, para este propósito, resulta clave:
- Recuperar la senda de autosuficiencia a través del desarrollo de yacimientos no convencionales mediante la fracturación hidráulica, aplicando el estado del arte en tecnología y estándares ambientales y sociales; y
- Reanudar los procesos competitivos de asignación de contratos de exploración y producción.
En paralelo, la descarbonización sigue siendo un objetivo global y debe acompañarse de eficiencia energética, electrificación con energías renovables, hidrógeno de bajo carbono, bioenergía y CCUS. Solo así se podrá avanzar hacia una transición energética equilibrada, realista y sostenible para Colombia.
Por: José Plata Puyana
Docente de regulación
y transición energética
 Asociación Colombiana del Petróleo y Gas