El rol integral de los hidrocarburos en la transición energética
Pese a que el papel de los hidrocarburos en la transición energética es central para que esta sea justa con la demanda de energía en el mundo, la necesidad de seguir invirtiendo en la exploración y producción de estos commodities es muchas veces ignorada.
El mundo ha experimentado cambios significativos en las últimas décadas que han ido amoldando las sociedades en las que vivimos. Entre ellos, hay tres cambios socioeconómicos de especial importancia: el crecimiento económico acelerado, el rápido incremento poblacional y el aumento en la tasa de urbanización a nivel global. Estos han ido de la mano de un rápido crecimiento de la demanda de energía. En 1974, el mundo consumía 254 EJ (Exajulios) de energía, mientras que en 2024 la demanda se ha multiplicado por 2,5 veces, hasta llegar a 646 EJ.
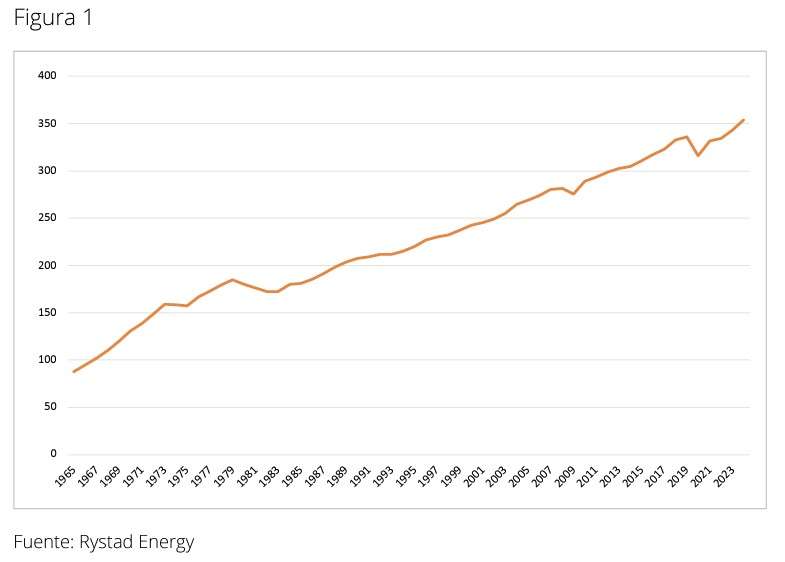
Los hidrocarburos han sido claves para suplir ese rápido incremento en la demanda de energía, que llevó a materializar el desarrollo económico mundial actual. La demanda de petróleo y gas natural ha crecido casi de manera constante en las últimas décadas a un ritmo del 2% cada año.
Demanda de hidrocarburos a nivel mundial
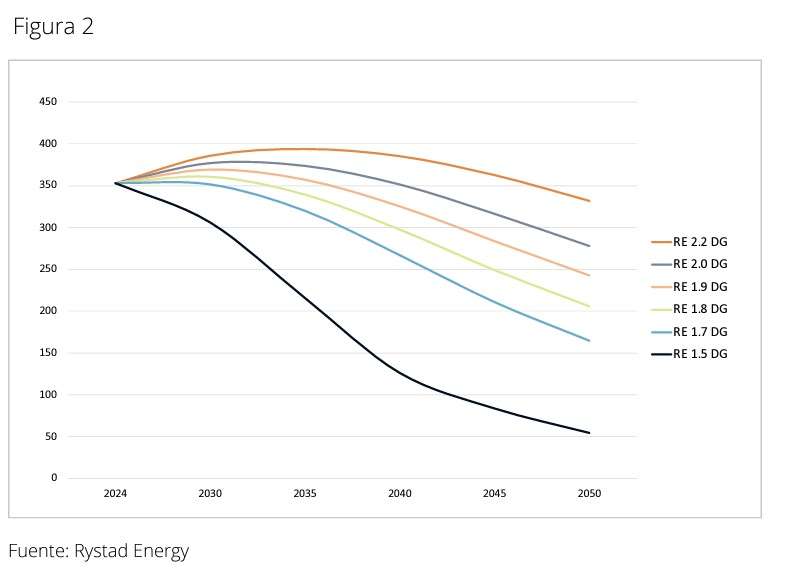
Escenarios de demanda de hidrocarburos a nivel mundial
Pero el mundo en el que vivimos ahora mismo, seguramente, sea muy distinto del que nos espera en las próximas décadas. La transición energética, el rápido desarrollo tecnológico, la implementación de políticas públicas enfocadas en un futuro ecológico sostenible y una mayor concientización colectiva sobre la necesidad de enfrentar el cambio climático hacen que, de manera entendible, se cuestione el rol que los hidrocarburos tendrán en un futuro más verde.
Si bien es cierto que hay un amplio consenso en que, en el futuro, la demanda de hidrocarburos no crecerá tan rápido como en el pasado y, seguramente, empiece a caer, el grado de incertidumbre sobre cuándo y a qué ritmo empezará a bajar es sumamente grande. Basada en los escenarios de Rystad Energy, la demanda de hidrocarburos podría pasar de 350 EJ en 2024 a126 EJ para 2040 (Figura 2) en un escenario con un incremento medio de la temperatura mundial de 1,5 grados. Alternativamente, podría aumentar hasta casi 400 EJ a mediados de la próxima década y caer ligeramente a 385 EJ para 2040. En este escenario, el incremento medio de la temperatura mundial será de 2,2 grados. Este amplio rango en las predicciones sobre la demanda futura de hidrocarburos se debe a la incertidumbre que generan la evolución de las políticas públicas, las preferencias sociales y el desarrollo de las nuevas tecnologías.
A pesar de la incertidumbre en las predicciones, hay dos elementos importantes que son ciertos, independientemente del escenario. El primero es que la demanda de hidrocarburos no desaparecerá, al menos, en las próximas dos décadas. Como segundo elemento está que, en cualquier escenario, existe la imperiosa necesidad de continuar invirtiendo en exploración y producción de hidrocarburos. Estos dos elementos muestran claramente que los hidrocarburos seguirán teniendo un rol importante en los próximos años en medio de una transición energética, independiente de si es acelerada o lenta.
La demanda de hidrocarburos en el futuro se mantendrá porque descarbonizar ciertos sectores (por ejemplo, aquellos que requieren altas temperaturas, como la producción industrial de acero, cemento y hierro, junto con la industria petroquímica, la industria de la aviación y el transporte pesado) es sumamente complicado y costoso. De igual manera, el rápido crecimiento de la demanda de electricidad hace que el uso del gas natural en ese sector sea necesario, a pesar del incremento esperado en la penetración de las energías renovables.
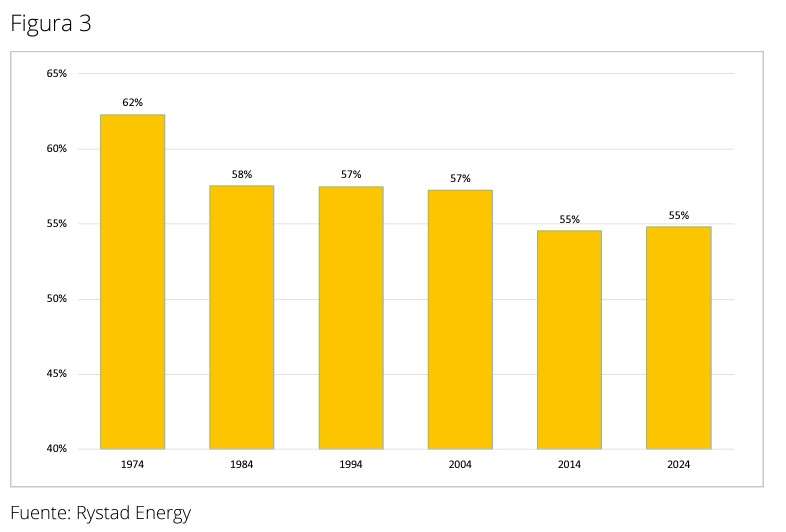
En este sentido, es interesante observar que, a pesar de la implementación de políticas públicas verdes, el aumento en la penetración de coches eléctricos y del rápido crecimiento de las energías renovables en los últimos años, la cuota que los hidrocarburos representan sobre el total de la demanda de energía a nivel global en 2024 es prácticamente igual que hace 10 años y solo muy ligeramente inferior a la cuota hace 20 o 30 años. Esto muestra claramente que la demanda de hidrocarburos es “pegajosa”. Por ende, esperar que en los años venideros observemos una caída sumamente rápida es un escenario poco probable.
Cuota de los hidrocarburos en el mix energético mundial
La necesidad de seguir invirtiendo en la exploración y producción de hidrocarburos, independientemente del escenario que cada uno considere más realista, es muchas veces, ignorada. En los últimos años, bancos internacionales de desarrollo, diferentes gobiernos, organismos internacionales, y parte del sector financiero, han propugnado y defendido la tesis a favor de la necesidad de parar la inversión en exploración y producción como medida necesaria para limitar la demanda de hidrocarburos y reducir las emisiones de dióxido de carbono.
Hay dos fallos importantes en esta línea de argumentación. En primer lugar, para limitar la demanda de hidrocarburos se deben implementar políticas públicas que tengan un impacto en la demanda, no en la oferta. Limitar la oferta futura, restringiendo la inversión en exploración y producción, crearía distorsiones en el mercado a futuro, con rápidos incrementos en los precios que podrían tener consecuencias macroeconómicas globales negativas. En segundo lugar, esta línea de argumentación ignora el hecho de que la producción de hidrocarburos tiene una tasa de declinación sumamente alta, de alrededor del 5% cada año. Es decir, si hoy la oferta de hidrocarburos es de 164 millones de barriles equivalentes de petróleo y gas natural, y el mundo deja de invertir en exploración y producción, la oferta de hidrocarburos caería rápidamente. En solo seis años, la oferta caería un 25% y para el 2040, menos de la mitad de lo que es hoy.
Por ello, el análisis de Rystad Energy muestra que, incluso en los escenarios donde la demanda de hidrocarburos cae rápidamente en el futuro, dejar de invertir en exploración y producción crearía un déficit importante.
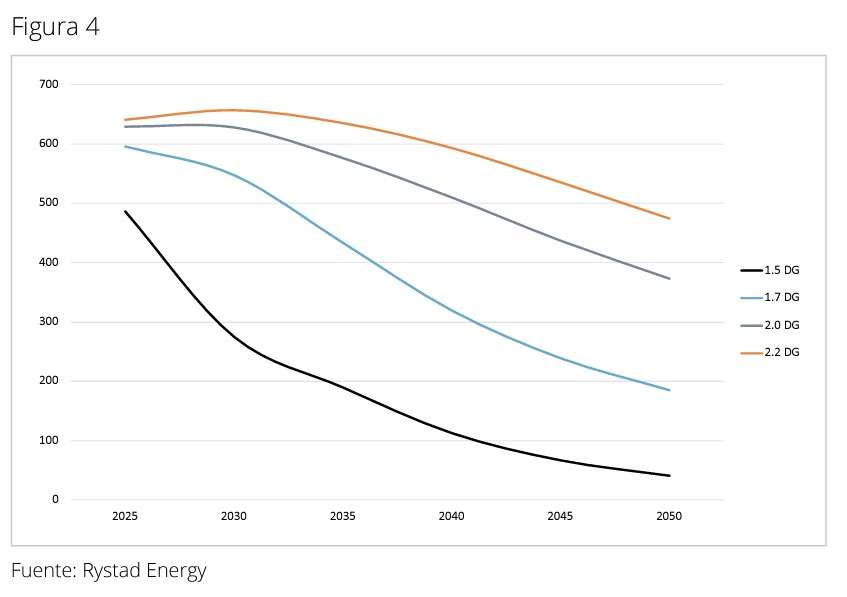
Incluso en el escenario con un incremento medio de la temperatura mundial de 1,5 grados, en el cual la demanda de hidrocarburos cae de manera acelerada a partir de la siguiente década (Figura 4), el mundo necesita seguir invirtiendo en exploración y producción de hidrocarburos, debido a la elevada tasa de declinación.
Inversión en exploración y producción necesaria según distintos escenarios
Otro elemento sumamente importante al considerar el rol de los hidrocarburos en una transición energética justa es el de la pobreza energética. De acuerdo con datos de la Agencia Internacional de la Energía, hoy el número de personas sin acceso a electricidad en el mundo es de 760 millones y quienes no tienen acceso a medios modernos para cocinar es de 2.300 millones. Es decir, casi 1 de cada 4 personas en el mundo. Reducir la pobreza energética debería ser una parte fundamental en la agenda mundial para el desarrollo social. Los hidrocarburos, por su versatilidad y su alto contenido energético, deberían ser parte de la solución a este grave problema mundial.
El papel que los hidrocarburos tienen y seguirán teniendo en la transición energética implica ciertas consideraciones relevantes en nuestra región, Latinoamérica, donde contamos con importantes países productores como Brasil, Argentina, Guyana, Venezuela, Colombia, Trinidad y Tobago, y Ecuador. Nuestra región representa alrededor del 7% de la producción mundial de hidrocarburos. Para estos países productores, el sector de los hidrocarburos es estratégico, ya que representa una fuente importante de empleo, ingresos fiscales y transferencia de tecnología. Por ello, es importante entender cómo los países productores deberán adaptarse a la nueva realidad en el sector que traerá la transición energética.
A medida que el crecimiento de la demanda de hidrocarburos se ralentice y, eventualmente, empiece a caer, la competencia entre productores aumentará. Para que los países productores de nuestra región se mantengan competitivos en esta nueva configuración mundial, deberán centrarse en tres aspectos relevantes. Una mayor eficiencia en la exploración, producción y comercialización de hidrocarburos será clave. Explotar las oportunidades de producción del tipo de ciclo corto, más flexible y con retornos más cortos aumentará la ventaja competitiva de nuestros países. Y, por último, la transición energética hará que un elemento diferenciador entre productores sea la intensidad del carbono en la producción y comercialización de los hidrocarburos. Por ello, apostar por procesos limpios, la complementación con energías renovables y la reducción en las emisiones de metano será otro elemento donde nuestros países productores pueden generar ventajas.
 Asociación Colombiana del Petróleo y Gas